עמלות סליקה גבוהות? המדריך המלא להבנת הפירוט והדרכים להוזיל עלויות
פתחת את דוח הסליקה החודשי והרגשת שהמספרים לא מסתדרים? אתה מסתכל על השורה התחתונה של העמלות ומרגיש שהולך פה לאיבוד כסף, אבל לא בטוח בדיוק איפה ולמה.…
- מאת
- מערכת האתר
- פורסם
- קריאה
- 10 דק'
- אורך
- 1,645 מילים
- REF
- BIZ/631
נכתב בתאריך 8 באוקטובר 2026
נקודות חשובות מהמאמר
רוצה להבין איך להוריד את עמלות הסליקה בעסק? הנה מה שאתה חייב לדעת בקצרה:
- ✓העמלה ניתנת למיקוח: בניגוד למה שנהוג לחשוב, עמלת הסליקה אינה קבועה. החלק שנקרא 'מרווח הסולק' פתוח למשא ומתן, במיוחד ככל שמחזור העסקאות שלך גדל.
- ✓השווה תפוחים לתפוחים: אל תסתכל רק על אחוז העמלה. בדוק את כל העלויות הנלוות: דמי הקמה, דמי שימוש חודשיים, עמלות מינימום וקנסות. רק השוואה כוללת תיתן לך את התמונה האמיתית.
- ✓הגודל כן קובע: מחזור עסקאות גבוה יותר יאפשר לך לקבל תנאים טובים יותר. אם העסק שלך צומח, זה הזמן לפנות לחברת הסליקה ולבקש עדכון תנאים.
- ✓אבטחה היא לא המלצה: ודא שספק הסליקה שלך עומד בתקן PCI DSS המחמיר. חיסכון קטן בעמלות לא שווה את הסיכון של דליפת פרטי לקוחות, קנסות ופגיעה אנושה במוניטין.
פתחת את דוח הסליקה החודשי והרגשת שהמספרים לא מסתדרים? אתה מסתכל על השורה התחתונה של העמלות ומרגיש שהולך פה לאיבוד כסף, אבל לא בטוח בדיוק איפה ולמה. התחושה הזו מוכרת להרבה מאוד בעלי עסקים בישראל. החדשות הטובות הן שלא מדובר בגזירת גורל.
עמלות סליקה הן לא מחיר קבוע ואחיד. הן מורכבות מכמה רכיבים, מושפעות מסוג העסק שלך ובעיקר – ניתנות למשא ומתן. הבנה של מה בדיוק אתה משלם היא הצעד הראשון והכי חשוב כדי להתחיל לחסוך, לפעמים אלפי שקלים בשנה.
במדריך הזה נפרק את הנושא המורכב הזה למרכיבים פשוטים. נסביר במילים ברורות ממה מורכבת העמלה, מה משפיע עליה, ובעיקר, ניתן לך כלים מעשיים כדי להשוות הצעות, לנהל משא ומתן ולהבטיח שאתה מקבל את התנאים הטובים ביותר לעסק שלך.
מהי סליקה ולמה כל עסק מודרני חייב אותה?
במילים הכי פשוטות, סליקה היא התהליך שמאפשר לעסק שלך לקבל תשלומים בכרטיסי אשראי. כשללקוח משלם לך עם כרטיס אשראי, הכסף לא עובר ישירות מחשבון הבנק שלו לשלך. הוא עובר דרך מערכת מורכבת של גופים פיננסיים שמאשרים את העסקה, מוודאים שיש ללקוח כיסוי, ומעבירים את הכסף אליך בבטחה.
בעידן הדיגיטלי, היכולת לקבל תשלום באשראי היא כבר לא פריבילגיה, אלא צורך בסיסי. לקוחות מצפים לנוחות הזו, בין אם הם קונים בחנות פיזית, באתר אינטרנט או משלמים על שירות בטלפון. עסק שלא מציע סליקת אשראי פשוט משאיר כסף על הרצפה ומפסיד לקוחות למתחרים.
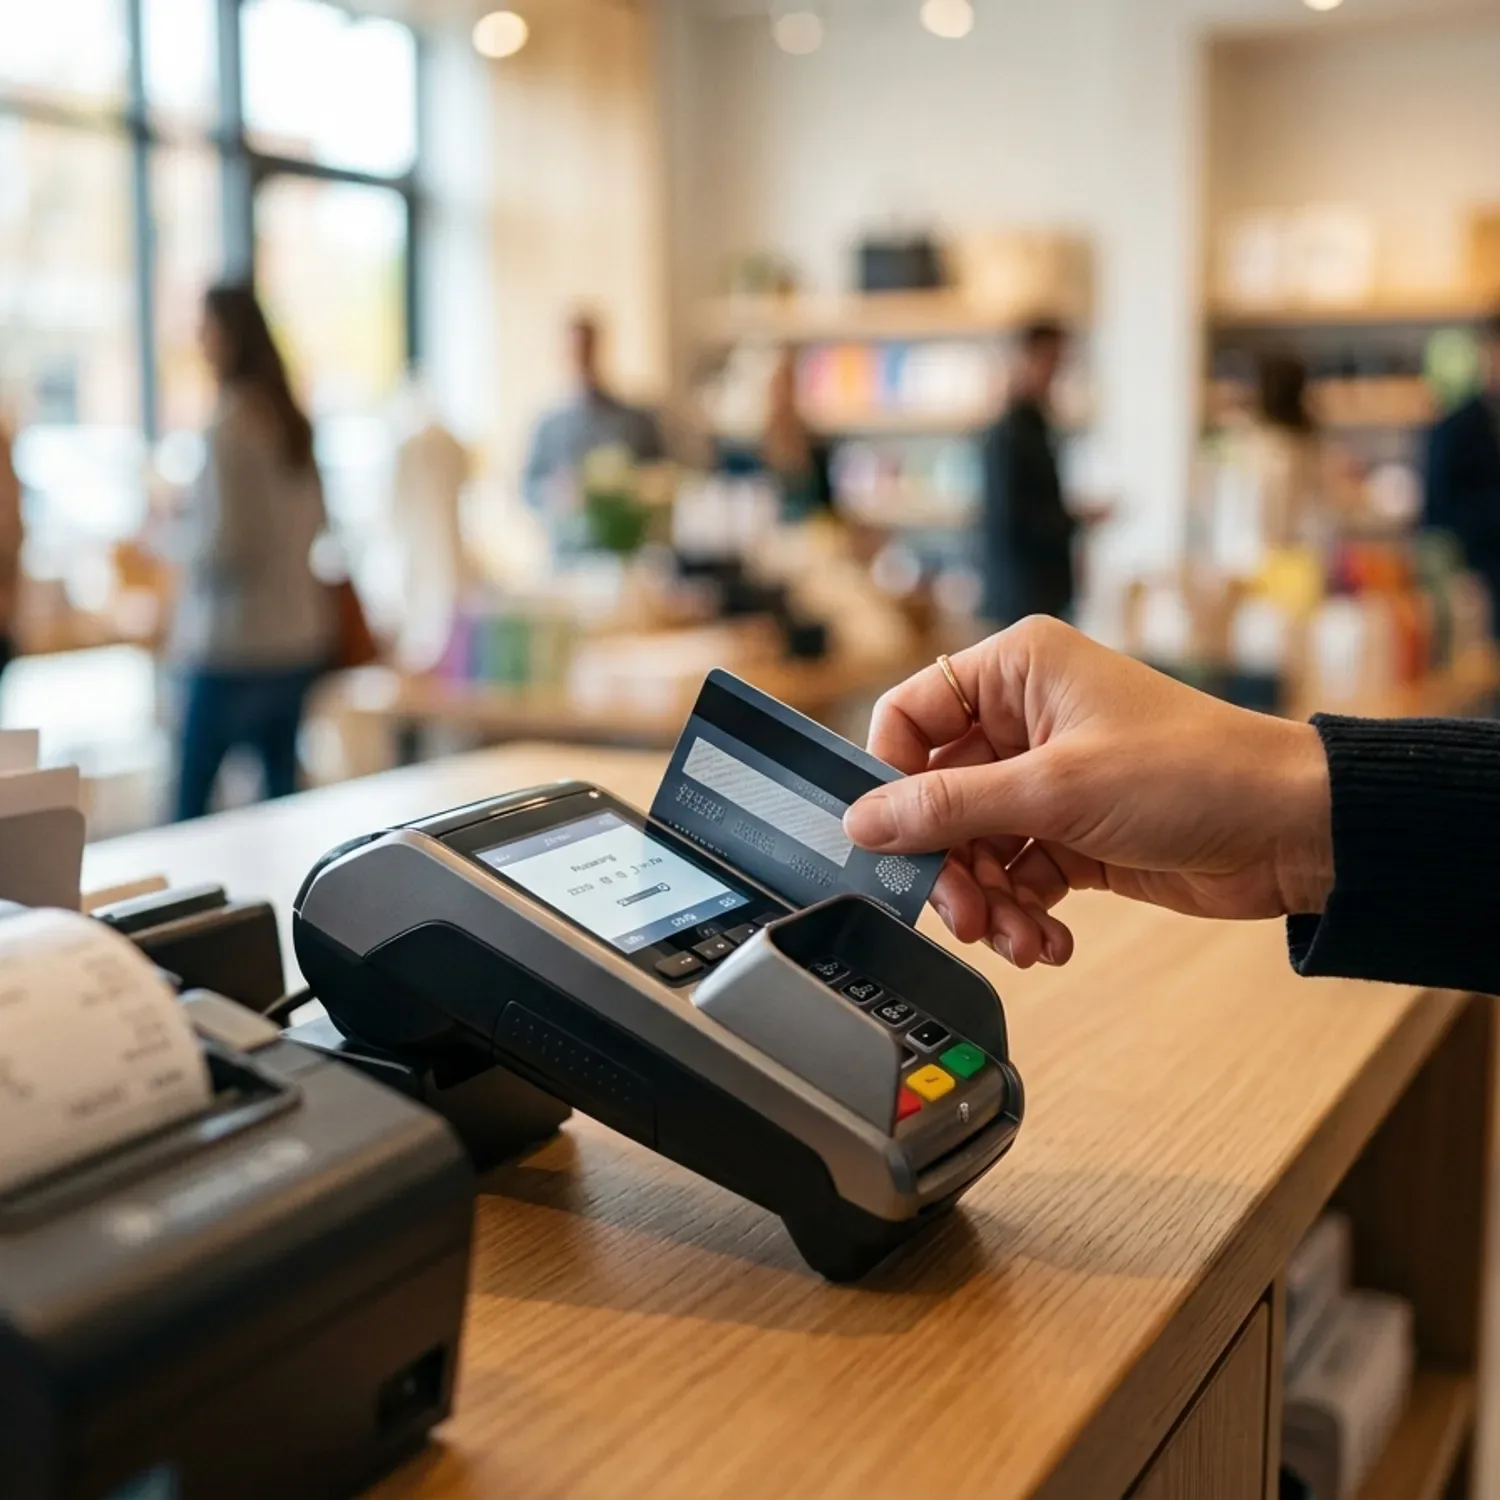
איך עובד תהליך הסליקה? מבט קצר מאחורי הקלעים
כאשר לקוח 'מגהץ' את הכרטיס, קורים מספר דברים בשבריר שנייה. פרטי העסקה נשלחים מחנותך (דרך מסוף תשלום פיזי או שער תשלום אינטרנטי) אל 'הסולק' – החברה שמספקת לך את שירותי הסליקה.
הסולק מעביר את הבקשה דרך רשת התשלומים של מותג האשראי (כמו ויזה או מאסטרקארד) אל הבנק שהנפיק ללקוח את הכרטיס (ה'מנפיק'). המנפיק בודק אם הכרטיס תקין ואם יש מסגרת פנויה. אם הכול בסדר, הוא שולח אישור חזרה באותה הדרך, והעסקה מאושרת. בסוף היום או החודש, הסולק מרכז את כל העסקאות ומזכה את חשבון הבנק שלך, לאחר ניכוי העמלות שלו.
פירוק לגורמים: ממה באמת מורכבת עמלת הסליקה שלך?
האחוז שאתה משלם לחברת הסליקה אינו רווח נקי שלה. הוא מורכב מכמה 'עוגות' קטנות יותר שמתחלקות בין כל הגורמים בתהליך. הבנת החלוקה הזו היא המפתח להבנה על מה בדיוק אפשר לנהל משא ומתן.
עמלה צולבת (Interchange Fee)
זהו הנתח הגדול ביותר מהעמלה, ובדרך כלל מהווה כ-70%-80% ממנה. את הכסף הזה הסולק שלך מעביר ישירות לבנק שהנפיק את הכרטיס ללקוח. עמלה זו מפצה את הבנק המנפיק על הסיכון שהוא לוקח ועל העלויות התפעוליות. גובהה נקבע על ידי גופים מפקחים והיא אינה נתונה למשא ומתן. בישראל, עמלה זו עומדת על כ-0.5% לכרטיס רגיל.
עמלת סכמה (Scheme Fee)
זהו תשלום קטן יותר שמועבר למותגי האשראי עצמם, כמו ויזה, מאסטרקארד או אמריקן אקספרס. התשלום הזה הוא עבור השימוש בתשתיות הגלובליות והמאובטחות שלהם שמאפשרות את כל התהליך. גם רכיב זה אינו נתון למשא ומתן מול חברת הסליקה שלך.
מרווח הסולק (Acquirer Markup)
זה החלק המעניין. זהו הרכיב היחיד שנשאר אצל חברת הסליקה שלך ומכסה את עלויות התפעול, השירות, ניהול הסיכונים וכמובן, הרווח שלה. זהו הרכיב שעליו ניתן וצריך לנהל משא ומתן. כשאנחנו מדברים על "הוזלת עמלות סליקה", אנחנו בעצם מדברים על הקטנת מרווח הסולק.
איך לבחור חברת סליקה? הפרמטרים שבאמת חשובים
המחיר הוא פרמטר חשוב, אבל הוא בהחלט לא היחיד. ספק סליקה זול עם מערכת לא יציבה או תמיכה לקויה יכול לעלות לך הרבה יותר בטווח הארוך, באובדן עסקאות ובתסכול. כשאתה משווה בין הצעות, אלו הנקודות שאתה חייב לבדוק.
אבטחת מידע ותקן PCI DSS
זו הנקודה החשובה ביותר. תקן PCI DSS הוא סט של דרישות אבטחה בינלאומיות מחמירות שכל עסק שמעבד נתוני אשראי חייב לעמוד בו. חברת סליקה רצינית תטמיע את התקן הזה ותוריד ממך את רוב כאב הראש. אי עמידה בתקן חושפת אותך לקנסות כבדים, תביעות ופגיעה אנושה במוניטין במקרה של דליפת מידע.
שירות ותמיכה טכנית
מה קורה כשיש תקלה בסליקה ביום שישי בצהריים, בשיא הלחץ בחנות? האם יש לך עם מי לדבר? בדוק מהן שעות הפעילות של התמיכה, מה זמני המענה הממוצעים והאם יש נציג אישי שאתה יכול לפנות אליו. תמיכה טובה שווה כסף.
אינטגרציות וחיבור למערכות קיימות
העסק שלך הוא מערכת שלמה. פתרון סליקה טוב צריך להתחבר בקלות למערכות האחרות שלך: אתר האינטרנט, מערכת ה-CRM, תוכנת הפקת החשבוניות ועוד. חיבור חלק חוסך זמן יקר ומונע טעויות. אם אתה מתכנן למכור מוצרים דיגיטליים, ודא שהמערכת תומכת בכך בקלות.
עלויות נסתרות ושקיפות
מעבר לעמלה באחוזים, חשוב לשאול על כל העלויות הנוספות. האם יש דמי הקמה? דמי שימוש חודשיים קבועים? עמלת מינימום (קנס אם לא הגעת למחזור עסקאות מסוים)? עלויות על פעולות כמו זיכוי או הכחשת עסקה? דרשו פירוט מלא ושקוף של כל העלויות האפשריות.
צ'קליסט: מה לבדוק לפני שסוגרים עם חברת סליקה?
המבט קדימה: לאן הולך עולם התשלומים?
עולם התשלומים לא עוצר. אנו רואים יותר ויותר שימוש בארנקים דיגיטליים (כמו Apple Pay ו-Google Pay), תשלומים בקישור, ופתרונות 'קנה עכשיו, שלם אחר כך' (BNPL). חברת סליקה טובה צריכה להיות עם האצבע על הדופק ולהציע לך את הטכנולוגיות החדשות שרלוונטיות ללקוחות שלך.
המעבר לטכנולוגיות אלו הוא חלק ממהלך גדול יותר של טרנספורמציה דיגיטלית שעסקים רבים עוברים. היכולת להציע מגוון אפשרויות תשלום מודרניות הופכת ליתרון תחרותי משמעותי.
הטיפ של SiteLink: אל תקבלו את ההצעה הראשונה
״מהניסיון שלנו, הטעות הנפוצה ביותר שעושים בעלי עסקים היא לקבל את הצעת הסליקה הראשונה שהם מקבלים, לרוב מהבנק שלהם, ולהישאר איתה שנים. השוק תחרותי והמחירים משתנים. הקדישו כמה שעות פעם בשנה-שנתיים לבצע סקר שוק, לקבל לפחות שלוש הצעות מחיר, ולנהל משא ומתן. גם שיפור קטן של 0.2% בעמלה יכול להצטבר לאלפי שקלים של חיסכון בשנה.״
שאלות נפוצות
מהי עמלת סליקה וכיצד היא מחושבת?
עמלת סליקה היא התשלום שבית העסק משלם לחברת הסליקה עבור הזכות לקבל תשלומים בכרטיסי אשראי. היא מחושבת בדרך כלל כאחוז מסוים מסכום כל עסקה. לדוגמה, אם עמלת הסליקה שלך היא 1.5% ומכרת מוצר ב-100 ₪, תשלם לחברת הסליקה עמלה של 1.5 ₪, ותקבל לחשבונך 98.5 ₪.
אילו גורמים משפיעים על גובה עמלת הסליקה?
מספר גורמים מרכזיים משפיעים על גובה העמלה: מחזור העסקאות (ככל שהוא גבוה יותר, האחוז יורד), תחום הפעילות (ענפים בסיכון גבוה כמו תיירות משלמים יותר), אופי העסקה (עסקאות אינטרנטיות יקרות יותר מעסקאות פיזיות), וסוג הכרטיס (כרטיסי פרימיום או כרטיסים בינלאומיים נושאים עמלות גבוהות יותר).
איך ניתן להוזיל את עמלות הסליקה בעסק?
הדרך העיקרית היא באמצעות משא ומתן על 'מרווח הסולק'. בצעו סקר שוק וקבלו הצעות מכמה חברות. השתמשו בהצעות אלו כמנוף למיקוח מול הספק הקיים או החדש. אם מחזור העסקאות שלכם גדל משמעותית, פנו לחברת הסליקה ודרשו עדכון תנאים. בנוסף, בדקו באופן קבוע את דוחות הסליקה כדי לאתר טעויות.
מהן העלויות הנוספות הכרוכות בשירותי סליקה?
מעבר לעמלה באחוזים, יש לשים לב לעלויות נוספות אפשריות: דמי הקמה חד-פעמיים, דמי שימוש חודשיים קבועים, עמלת מינימום (תשלום קבוע אם לא הגעת למחזור סליקה מסוים), עלויות תפעוליות על פעולות כמו זיכוי ללקוח או טיפול בהכחשת עסקה, ועלות השכרת מסוף תשלומים (אם רלוונטי).
כיצד לבחור את חברת הסליקה המשתלמת ביותר לעסק שלי?
ההצעה המשתלמת ביותר היא לאו דווקא הזולה ביותר. יש לבחון את התמונה הכוללת: השוו את כל העלויות (אחוז עמלה + עמלות נלוות), בדקו את איכות השירות והתמיכה הטכנית, ודאו שיש גמישות וחיבורים (אינטגרציות) למערכות האחרות בעסק שלכם, כמו תוכנת חשבוניות או אתר האיקומרס. ודאו שהחברה עומדת בתקן אבטחה PCI DSS באופן מלא.
מה ההבדל בין עמלות סליקה לעסקים קטנים וגדולים?
ההבדל העיקרי נובע ממחזור העסקאות. עסקים גדולים עם מחזורי סליקה גבוהים (מיליוני שקלים בחודש) יכולים לקבל עמלות נמוכות משמעותית, לעיתים סביב 0.6%-0.8%. לעומתם, עסקים קטנים עם מחזורים נמוכים ישלמו עמלות גבוהות יותר, בדרך כלל בטווח של 1.1% עד 2.5%, מכיוון שכוח המיקוח שלהם נמוך יותר והסיכון מבחינת הסולק מעט גבוה יותר.
האם יש הבדל בעמלות בין סוגי כרטיסי אשראי שונים?
כן, בהחלט. בדרך כלל, העמלה הצולבת (שמועברת לבנק המנפיק) גבוהה יותר עבור כרטיסי אשראי יוקרתיים (פרימיום, פלטינה, עסקיים) ועבור כרטיסי אשראי בינלאומיים. הסיבה היא שהבנקים המנפיקים מציעים לבעלי כרטיסים אלו הטבות יקרות יותר ורואים בהם לקוחות בסיכון גבוה יותר. לכן, עסקאות המבוצעות בכרטיסים אלו יעלו לבית העסק יותר.
השורה התחתונה
עמלות סליקה הן הוצאה משמעותית לכל עסק, אבל הן לא צריכות להיות 'קופסה שחורה'. עכשיו, כשאתם מבינים ממה העמלה מורכבת, מה משפיע עליה ומה חשוב לבדוק, יש לכם את הכוח לשנות את המצב. אל תהססו להשוות, לשאול שאלות קשות ולנהל משא ומתן.
השקעה של כמה שעות בבחינת פתרונות הסליקה שלכם יכולה לחסוך לעסק סכומים משמעותיים מדי שנה – כסף שיכול לחזור אליכם ולהיות מושקע בצמיחת העסק. זכרו, ידע הוא כוח, ובמקרה הזה, הוא גם שווה לא מעט כסף. כדאי שתדעו גם איך לקבל ביקורות חיוביות בגוגל כדי להגדיל את ההכנסות.