מי משלם כשאורח מחליק במדרגות הבניין? מידע חשוב לדיירים ולוועד הבית (2026)
- מאת
- מערכת האתר
- פורסם
- קריאה
- 8 דק'
- אורך
- 1,390 מילים
- REF
- PROP/888
נכתב בתאריך 26 באוקטובר 2026
השורה התחתונה
כשאורח נפצע במדרגות הבניין עקב ליקוי תחזוקתי, חובת הפיצוי חלה על כלל בעלי הדירות בבניין יחד עם נציגות הוועד. אם לבניין יש פוליסת ביטוח צד ג' בתוקף, חברת הביטוח תשלם את הפיצויים (בכפוף להשתתפות עצמית מקופת הוועד). ללא ביטוח, הדיירים ישלמו מכיסם הפרטי.
הטעות הכי גדולה שדיירים בבניין משותף עושים היא לחשוב ש"אם מישהו נפל בחדר המדרגות, זו בעיה של ועד הבית או של קופת הוועד". במציאות המשפטית בישראל, זו אשליה שעלולה לעלות לכם עשרות ואף מאות אלפי שקלים מהכיס הפרטי שלכם.
חדר המדרגות, הלובי והחצר הם רכוש משותף. המשמעות הפשוטה היא שכל בעלי הדירות בבניין שותפים לאחריות עליו באופן מלא. כששליח, אורח או אפילו שכן מחליקים במדרגות ונפצעים, השאלה "מי משלם" תלויה בשני דברים בלבד: האם הייתה רשלנות בתחזוקה, והאם לבניין יש פוליסת ביטוח מתאימה בתוקף.
כאן נענה על השאלות שמטרידות דיירים וחברי ועד בית, ונסביר איך מונעים מתאונה להפוך לנזק כלכלי כבד.
את מי תובעים במקרה של נפילה או החלקה בחדר המדרגות של בניין משותף?
כאשר אדם נפגע בשטח המשותף של הבניין, כתובת התביעה הראשונה היא נציגות הבית המשותף (ועד הבית) וכלל בעלי הדירות בבניין. על פי חוק המקרקעין ופקודת הנזיקין בישראל, חדר המדרגות מוגדר כ"רכוש משותף" השייך לכל בעלי הדירות לפי חלקם היחסי.
החוק קובע שהאחריות של בעלי הדירות על הרכוש המשותף היא "יחד ולחוד". זהו מונח משפטי קריטי שכל בעל דירה חייב להכיר.
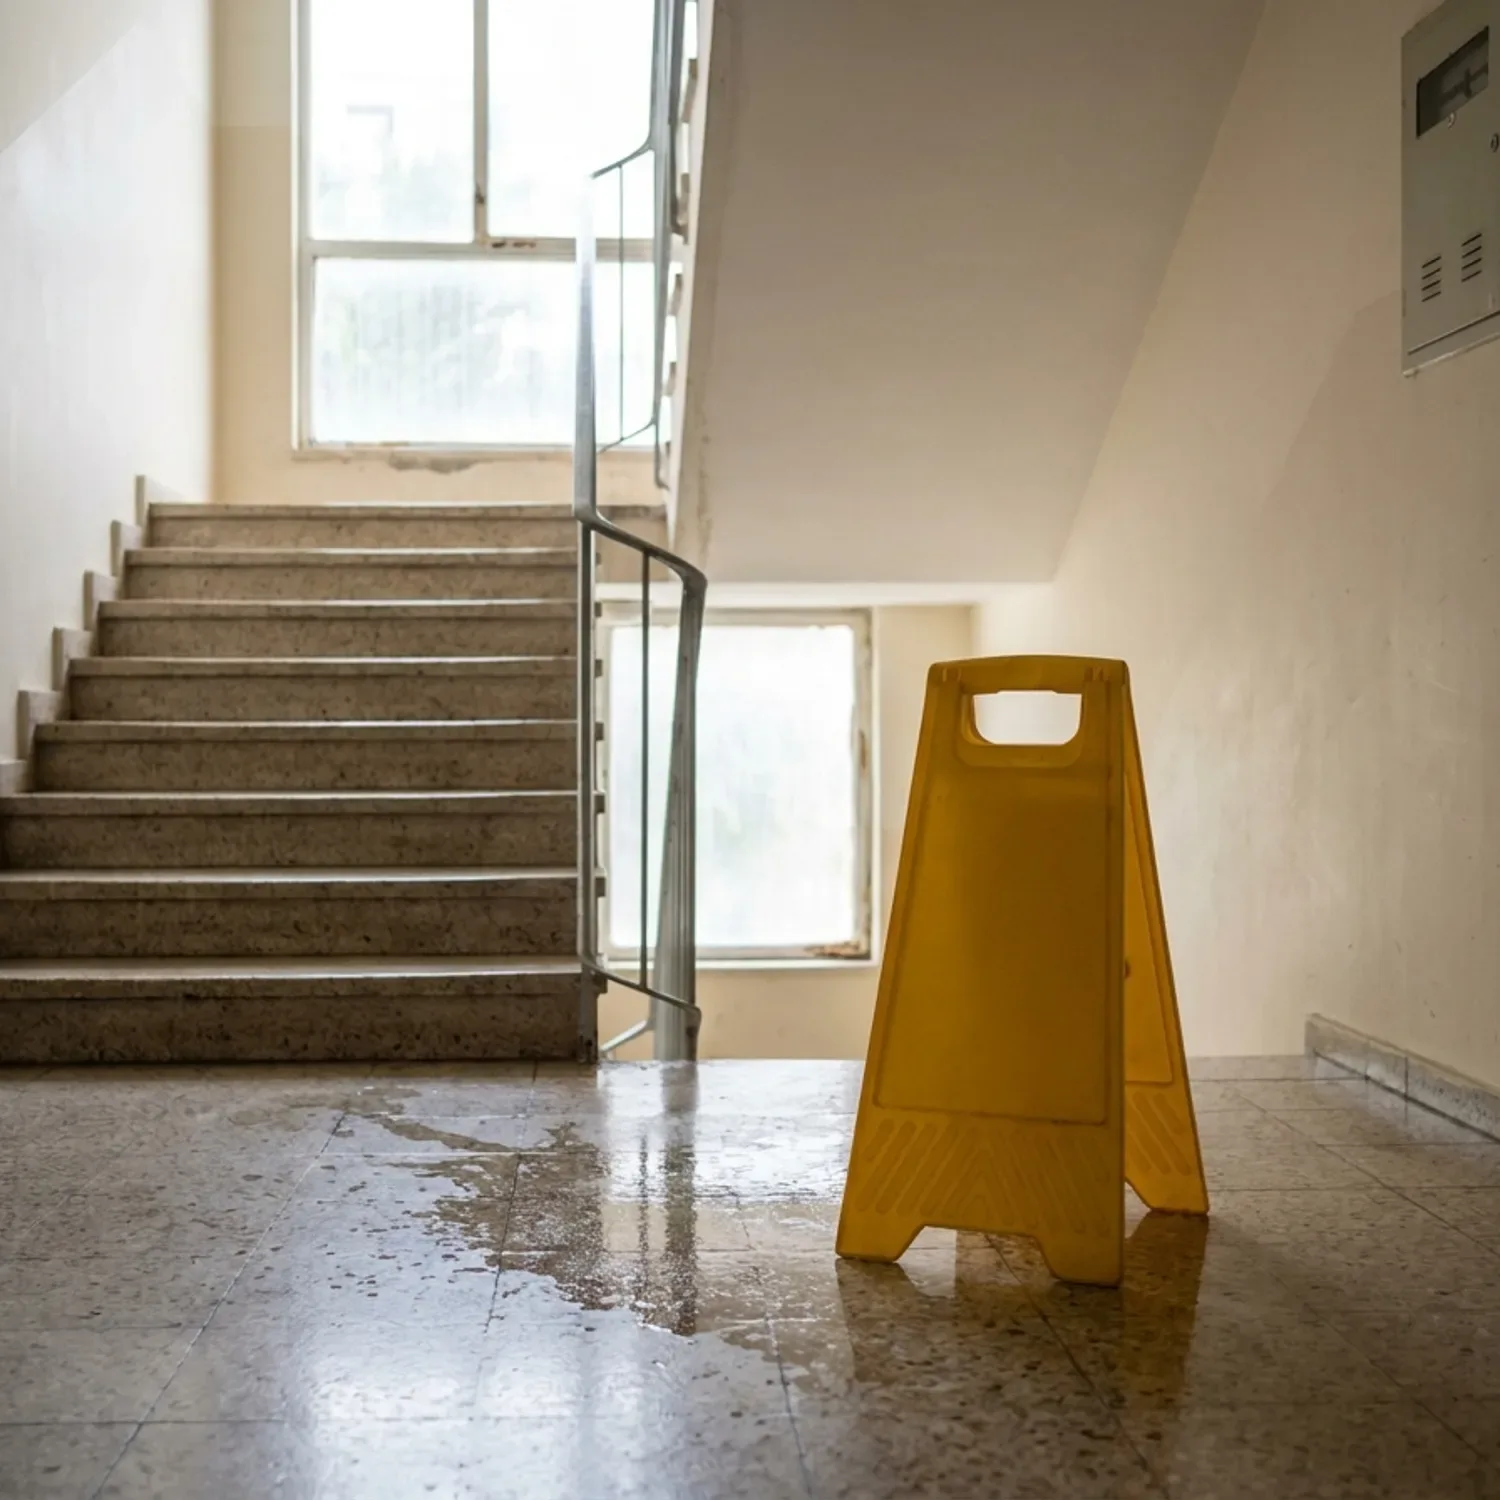
מתי החלקה במדרגות הבניין נחשבת לרשלנות של ועד הבית או חברת הניהול?
עצם העובדה שאורח נפל או החליק במדרגות לא מזכה אותו בפיצוי אוטומטי. כדי שהבניין (או חברת הביטוח שלו) יחויבו לשלם, הנפגע חייב להוכיח שהפגיעה נגרמה עקב רשלנות או מחדל תחזוקתי של ועד הבית, הדיירים או חברת הניהול.
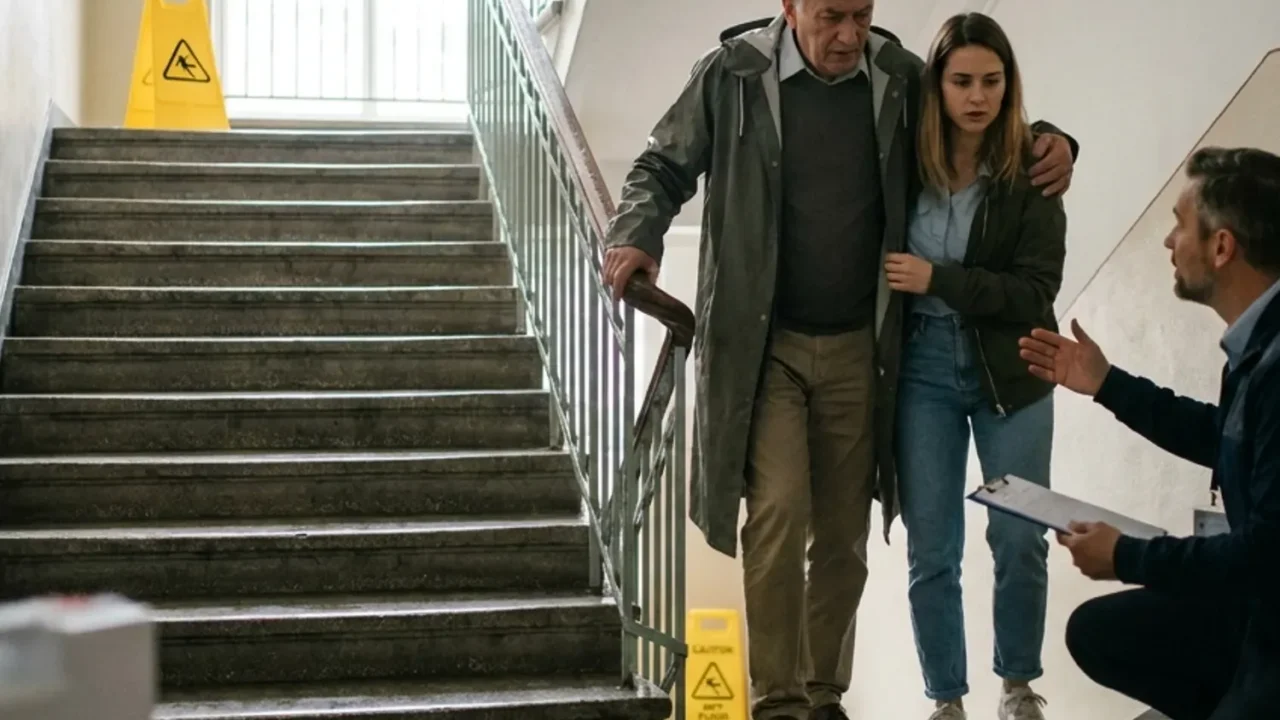
אם אורח ירד במדרגות תקינות ומוארות, הסתכל בטלפון הנייד, איבד שיווי משקל ונפל מחוסר תשומת לב אישית, הבניין פטור מתשלום. מנגד, קיום מפגעים בחדר המדרגות מהווה סיכון בטיחותי חמור ומיידי לחיי אדם ולשלמות הגוף, ומקים עילת תביעה ברורה.
מפגעים נפוצים שנחשבים לרשלנות של הבניין:
כיום, וועדי בתים רבים נעזרים בכלים של ניהול נכסים חכם וכלי פרופטק שמאפשרים לדיירים לדווח באפליקציה על נורה שרופה או מדרגה שבורה בזמן אמת, וכך לתעד טיפול מהיר שמונע תביעות רשלנות.
האם ביטוח בניין משותף מכסה פגיעות של אורחים בשטחים המשותפים?
כן, בתנאי שהפוליסה כוללת סעיף מפורש של ביטוח אחריות כלפי צד שלישי (צד ג'). כאשר ועד הבית רוכש ביטוח בניין משותף הכולל כיסוי צד ג', חברת הביטוח נכנסת בנעלי הדיירים והוועד.
במקרה של תביעה, חברת הביטוח מממנת את ההגנה המשפטית ומשלמת את הפיצויים שנפסקו לנפגע. התשלום היחיד שיחול על הבניין הוא סכום ההשתתפות העצמית הקבוע בפוליסה, שמשולם ישירות מקופת ועד הבית.
נכון לשנת 2026, תביעות נזקי גוף בגין החלקה במדרגות עומדות בממוצע על עשרות אלפי שקלים ועד מאות אלפי שקלים, ובמקרים של נכות צמיתה אף מגיעות למיליוני שקלים. לכן, פוליסות ביטוח צד ג' לבניינים משותפים מעניקות גבול אחריות שכיח שנע בין 2,000,000 ל-5,000,000 ₪ לאירוע.
מי משלם פיצויים לאורח שנפצע במדרגות כשאין לבניין ביטוח צד ג'?
בישראל אין חובה חוקית לרכוש ביטוח לבניין משותף, אבל החובה לשלם על נזקים מעוגנת היטב בחוק. כשאין לבניין ביטוח צד ג' בתוקף, כלל בעלי הדירות בבניין נדרשים לשלם מכיסם הפרטי את מלוא סכום הפיצויים שייפסק בבית המשפט, בתוספת הוצאות משפט ושכר טרחת עורכי דין.
אם נפסק פיצוי של 200,000 ₪ בבניין של 10 דירות, כל משפחה תיאלץ להוציא מכיסה 20,000 ₪ במזומן. אם אחד הדיירים מסרב לשלם או נמצא בפשיטת רגל, הנטל הכספי מתחלק בין שאר הדיירים שכן יכולים לשלם.
האם חברי ועד הבית חשופים לתביעה אישית ואיך מגנים עליהם?
חברי ועד הבית פועלים לרוב בהתנדבות, אך החוק רואה בהם אחראים ישירים לתחזוקת הבניין. אם אורח נפצע בגלל מפגע שהוועד ידע עליו והתעלם ממנו (למשל, דיירים התלוננו שקבוצת מדרגות חשוכה או שבורה והוועד דחה את התיקון כדי לחסוך כסף), חברי הוועד עלולים להיתבע באופן אישי בגין רשלנות בניהול.
יתרה מכך, השכנים עצמם עלולים לתבוע את חברי הוועד אם יתברר שהוועד התרשל ולא חידש את ביטוח הבניין בזמן. ביטוח צד ג' בסיסי לא תמיד מכסה תביעות אישיות כאלו נגד הוועד. לכן, חובה לוודא שהפוליסה של הבניין כוללת הרחבה ייעודית של "ביטוח אחריות חברי ועד".
בנוסף לכיסוי עבור אורחים, כל פוליסת ביטוח לבניין חייבת לכלול גם ביטוח חבות מעבידים. סעיף זה מגן על הבניין והוועד במקרה שמי שמחליק במדרגות הוא מנקה הבניין, הגנן או כל עובד אחר שמועסק על ידי הוועד.
האם ביטוח דירה פרטי מכסה תביעות על החלקה ברכוש המשותף של הבניין?
דיירים רבים אומרים לעצמם: "יש לי ביטוח דירה פרטי מעולה שכולל צד ג', אני לא צריך שהוועד יעשה ביטוח לבניין". זו טעות מסוכנת.
ביטוח דירה פרטי (הכולל כיסוי צד ג') עשוי אמנם לכסות את חלקו היחסי של אותו דייר ברכוש המשותף בלבד (למשל, 1/20 מהתביעה בבניין של 20 דירות). עם זאת, הוא אינו מגן על שאר השכנים שאינם מבוטחים, אינו מכסה את אחריות ועד הבית, ואינו מונע מהדייר להיגרר להליכים משפטיים ארוכים ומורכבים כחלק מתביעה כוללת נגד הבניין.
בדיוק כפי שמשקיעים בטכנולוגיות של נעילה חכמה לבית כדי להגן על הדירה הפרטית, כך חייבים להגן על המרחב המשותף באמצעות פוליסה ייעודית לבניין כולו.
מה סדר הפעולות המומלץ לוועד הבית מיד לאחר נפילה במדרגות?
אם אדם החליק ונפצע במדרגות הבניין שלכם, התנהלות נכונה בדקות ובימים הראשונים היא קריטית להגנה על הבניין. עקבו אחר הצ'קליסט הבא: